Hausse des rendements obligataires : incidence sur les exportateurs
Précisions au sujet de l’auteur
Ross Prusakowski
Économiste en chef adjoint et directeur du Centre d’information économique et politique
Dans cet article :
- Que sont les obligations et les rendements obligataires?
- Pourquoi les rendements obligataires sont-ils demeurés bas pendant une décennie?
- Pourquoi les rendements obligataires augmentent-ils à nouveau?
- Ce que signifient des rendements obligataires plus élevés pour les exportateurs canadiens
- Pourquoi les entreprises devraient-elles surveiller les rendements obligataires?
Même si le marché obligataire peut sembler éloigné des préoccupations quotidiennes des exportateurs canadiens, il est difficile d’échapper à son influence. La hausse des rendements obligataires peut faire augmenter les coûts d’emprunt, affaiblir la demande des consommateurs et intensifier la volatilité des devises et des marchés.
Le Fonds monétaire international (FMI) a prévenu qu’un retour de l’inflation ou des inquiétudes budgétaires pourrait déclencher une forte hausse du rendement des obligations souveraines, secouant ainsi l’ensemble des marchés financiers. Pour les entreprises qui jonglent déjà avec des coûts élevés et des conditions commerciales incertaines, le marché obligataire ne relève plus du simple bruit de fond.
Les marchés boursiers attirent peut-être plus d’attention, mais les obligations ont une portée plus vaste dans l’économie. Le marché mondial des titres à revenu fixe est évalué à environ 161 000 milliards de dollars américains, soit à peine un peu moins que les quelque 165 000 milliards de dollars américains du marché mondial des actions.
Pour profiter directement du rendement des actions, il faut généralement détenir ou négocier l’actif sous-jacent. Cela exclut de nombreuses personnes : même au Canada, qui possède l’un des taux d’actionnariat les plus élevés au monde, on estime que 49 % des ménages possédaient des actions en 2025, directement ou indirectement par l’intermédiaire de fonds, de régimes de retraite ou d’autres avoirs. Dans l’ensemble de l’économie, les taux d’intérêt (applicables aux prêts hypothécaires, prêts étudiants, cartes de crédit et crédit commercial, pour ne nommer que ceux-là) épousent la cadence des obligations de référence ou majorée d’un pointage fixe. Lorsque le prix d’une obligation de référence chute, son rendement augmente. Cette hausse peut se répercuter sur l’ensemble de l’économie, faisant grimper les taux d’emprunt et les coûts de financement.
Vous devriez également consulter
La croissance mondiale résiste aux chocs énergétiques, aux tensions commerciales et à la hausse des coûts d’emprunt. Découvrez les dernières prévisions d’EDC et leur incidence sur les exportateurs canadiens.
Par essence, les obligations sont des titres de créance négociables. Lorsqu’un gouvernement ou une entreprise émet une obligation, cette entité emprunte de l’argent aux investisseurs et promet de le rembourser, habituellement à une date précise. Contrairement aux actions, qui ont généralement une durée de vie illimitée, les obligations ont presque toujours une date d’échéance, avec des termes allant de un jour jusqu’à un siècle.
Le prix que les acheteurs sont prêts à payer détermine le rendement de l’obligation, c’est-à-dire les gains qu’ils en retireront. Les prix et les rendements obligataires évoluent dans des directions opposées : lorsque les prix baissent, les rendements augmentent. Le prix est déterminé par certains facteurs comme le délai avant remboursement, la solvabilité de l’emprunteur, les nantissements et garanties externes ainsi que les attentes des investisseurs en matière d’inflation et de croissance économique.
Une entreprise peut ne posséder que quelques catégories d’actions, mais des dizaines d’obligations avec différentes échéances. Ensemble, ces échéances forment une courbe de rendement. La dette à court terme comporte généralement moins d’incertitude et, par conséquent, des taux d’intérêt plus bas que la dette à long terme. Les investisseurs utilisent également ces courbes pour établir le prix d’autres formes de dette moins liquides.
Les obligations d’entreprise ne servent habituellement pas de référence pour le marché, car les entreprises peuvent fusionner, faire faillite ou disparaître. Ce rôle appartient le plus souvent aux obligations souveraines émises par le gouvernement d’un pays, mais même parmi celles-ci, certaines sont plus influentes que d’autres.
À titre de marché obligataire le plus important et le plus liquide au monde, le marché étatsunien joue un rôle crucial dans la fixation des prix de référence dans l’économie mondiale. Aucun actif à lui seul n’a plus d’influence que les titres du Trésor étatsunien. Avec un encours de près de 30 000 milliards de dollars américains en titres négociables du Trésor (soit près de 20 % du marché obligataire mondial) et un statut quasi équivalent à celui des liquidités, les bons du Trésor étatsunien s’imposent comme les instruments phares du marché de la dette.
Pendant la majeure partie des vingt dernières années, les obligations ont fidèlement incarné leur réputation de valeurs refuges tranquilles. Après la crise financière mondiale de 2008, l’assouplissement quantitatif de la Réserve fédérale américaine et d’autres grandes banques centrales a injecté des liquidités dans le système financier, augmentant ainsi la valeur des actifs et contribuant à faire grimper l’indice S&P 500 de plus de 690 % entre 2009 et 2025.
Pendant cette période, l’inflation est restée inférieure à la cible dans la plupart des grandes économies. La percée dans la technologie d’extraction du gaz de schiste a contribué à faire baisser les prix de l’énergie; l’investissement des entreprises a ralenti avec l’essor des sociétés de technologies à faible intensité capitalistique et les avancées technologiques ont simplifié et réduit les coûts des transactions obligataires. Ces forces ont contribué à faire baisser les rendements obligataires. En Europe, une crise de la dette dans les marchés périphériques de la zone euro a également réorienté la demande vers la dette de pays perçus comme plus sûrs, notamment l’Allemagne et la France.
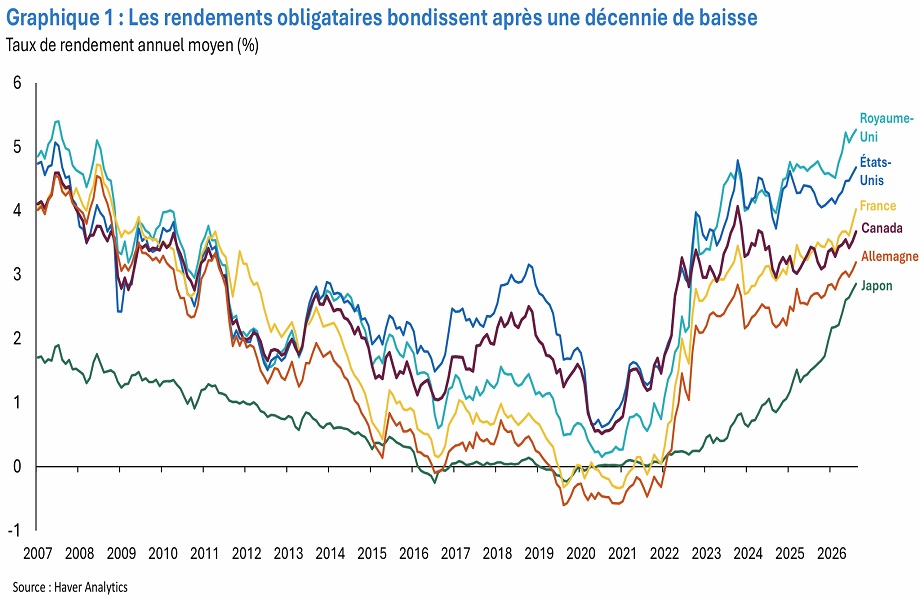
Le rendement des obligations d’État de référence à 10 ans a chuté de près de la moitié entre 2009 et 2019 (graphique 1). Pendant la même période, le taux d’activité des grands pays développés s’est redressé progressivement après la crise financière, alors que se formait la vague de départ à la retraite des baby-boomers, sans toutefois avoir culminé. Cela a donné naissance à un vaste bassin de capitaux mondiaux en quête de rendements sûrs et stables, augmentant ainsi la demande pour les obligations et poussant les rendements à la baisse.
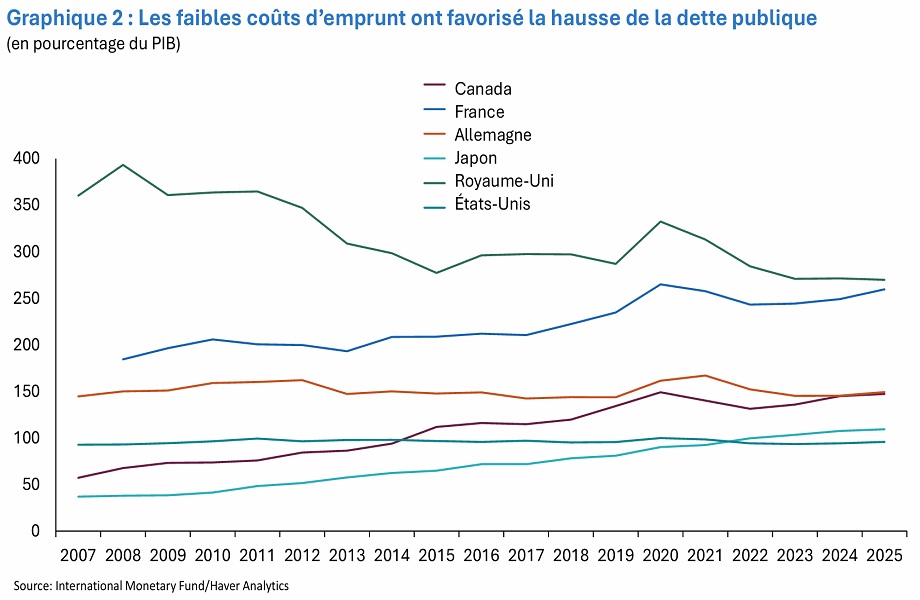
Cette longue séquence de taux planchers a relégué au second plan les craintes liées aux coûts de financement pour les gouvernements, les entreprises et les consommateurs. Du côté des gouvernements, l’emprunt à faible coût a émoussé la discipline budgétaire : pourquoi se serrer la ceinture quand on peut financer des dépenses plus élevées ou des baisses d’impôts au rabais par la dette (graphique 2)?
En dehors de l’Allemagne, traditionnellement méfiante envers l’endettement depuis l’hyperinflation des années 1920 et du début des années 1930, les émissions de titres souverains ont explosé. Dans plusieurs grandes économies, la dette a franchi le cap des 100 % du produit intérieur brut (PIB). En 2020, les gouvernements ont emprunté massivement pour soutenir les gens et les entreprises pendant la pandémie. Parallèlement, les investisseurs recherchaient la sécurité perçue des obligations d’État, poussant les rendements à des niveaux historiquement bas et, dans certains cas, à des niveaux inférieurs à zéro. Les investisseurs en étaient réduits à payer les gouvernements pour conserver leurs titres de créance.
Merci d’avoir contacté EDC
Merci de jeter un oeil à votre boite de réception.
Chargement
Nous vous remercions d’avoir présenté une demande de couverture aux termes de votre Marge PSG.
Après près d’une décennie de taux exceptionnellement bas, bon nombre des forces qui ont poussé les rendements à la baisse se sont inversées.
Les perturbations des chaînes d’approvisionnement liées à la pandémie, l’invasion de l’Ukraine par la Russie en 2022, la fermeture de fait du détroit d’Ormuz au début de 2026 et l’exacerbation de la rivalité géopolitique ont profondément secoué l’approvisionnement en énergie et les flux commerciaux. Le cours des produits de base est devenu plus volatil, alors que les gouvernements sont à investir dans la défense et la sécurité et que les entreprises se réapprovisionnent. Cette concurrence accrue pour les ressources ajoute une tension inflationniste à l’économie mondiale.
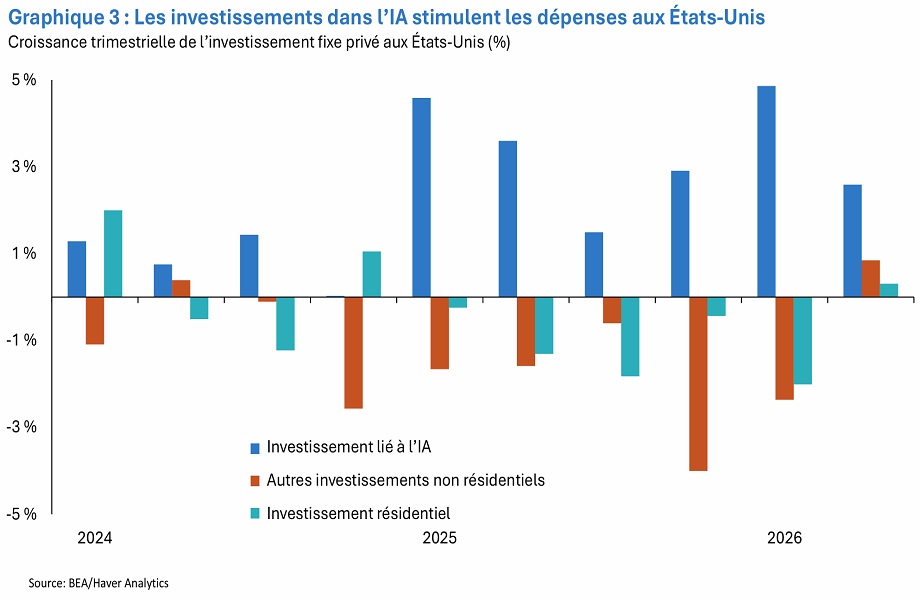
L’intelligence artificielle (IA) commerciale a également transformé les perspectives d’investissement. Alors que les entreprises se livrent une course pour conquérir des parts de marché, les géants des technologies délaissent leurs modèles « à faible intensité capitalistique » générant des milliards de dollars de revenus et des réserves de liquidités pour devenir de grands investisseurs dans les infrastructures matérielles (graphique 3).
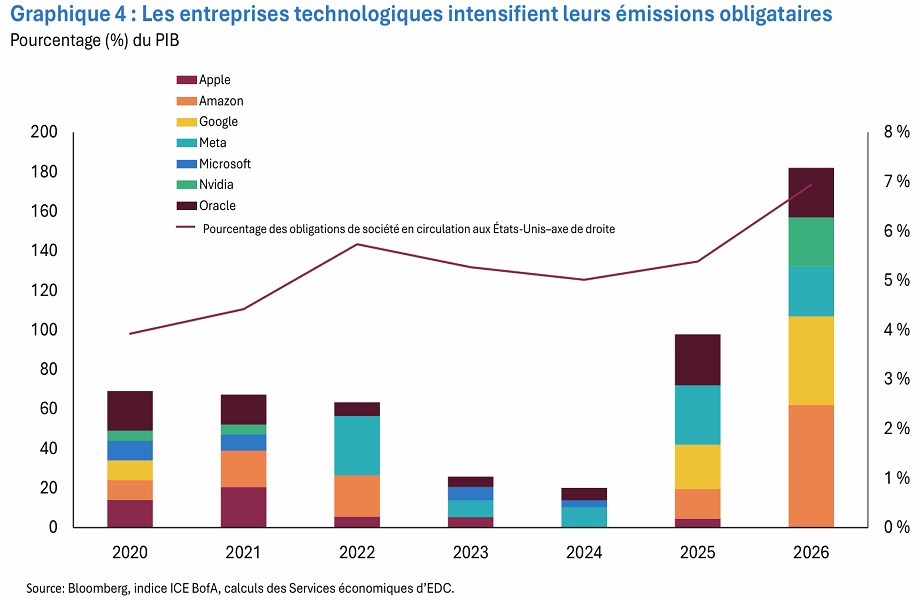
L’IA réside peut-être dans le nuage, mais son déploiement dépend d’actifs tangibles : centres de données, réseaux de câblage complexes, puces électroniques de pointe et consommation d’énergie colossale. La construction de cette infrastructure nécessite des ressources, une capacité de fabrication, des travailleurs et des capitaux. Autrefois habitués à placer leurs liquidités dans les bons du Trésor, les géants de l’infonuagique se délestent aujourd’hui d’une partie de ces titres pour émettre leur propre dette. En 2026, ces entreprises avaient émis plus de 150 milliards de dollars américains de titres de créance et représentaient 7 % du marché étatsunien des obligations de sociétés (graphique 4).
Alors que s’intensifie la demande pour le financement des sociétés, l’enveloppe de capitaux disponible pour les investissements obligataires, elle, progresse plus lentement. La croissance démographique a ralenti dans les principales économies développées et le taux de participation au marché du travail s’est replié sous l’effet de la pandémie et du départ à la retraite des baby-boomers. Cette vague de départs devrait culminer entre 2024 et 2027 aux États-Unis et entre 2026 et 2030 au Canada. À mesure que les retraités pigeront dans leur épargne, les flux de capitaux vers les obligations diminueront et les liquidations d’actifs pour financer la retraite s’intensifieront, ce qui bouleversera davantage les rendements.
Le conflit en Iran a également entravé les rentrées de fonds en provenance des puissances pétrolières du Golfe. Rystad Energy estime les coûts de reconstruction dans une fourchette de 34 à 58 milliards de dollars américains. L’Arabie saoudite et le Qatar ont annoncé l’émission de milliards de dollars en obligations pour éponger le manque à gagner, la chute des exportations d’énergie restreignant encore davantage les capitaux disponibles pour absorber ces nouveaux titres.
Une concurrence accrue pour un bassin de capitaux plus restreint aurait probablement progressivement fait grimper les rendements. Cependant, les emprunts massifs des principaux gouvernements, en particulier aux États-Unis, ont amplifié la pression en rehaussant la dette à absorber par le marché.
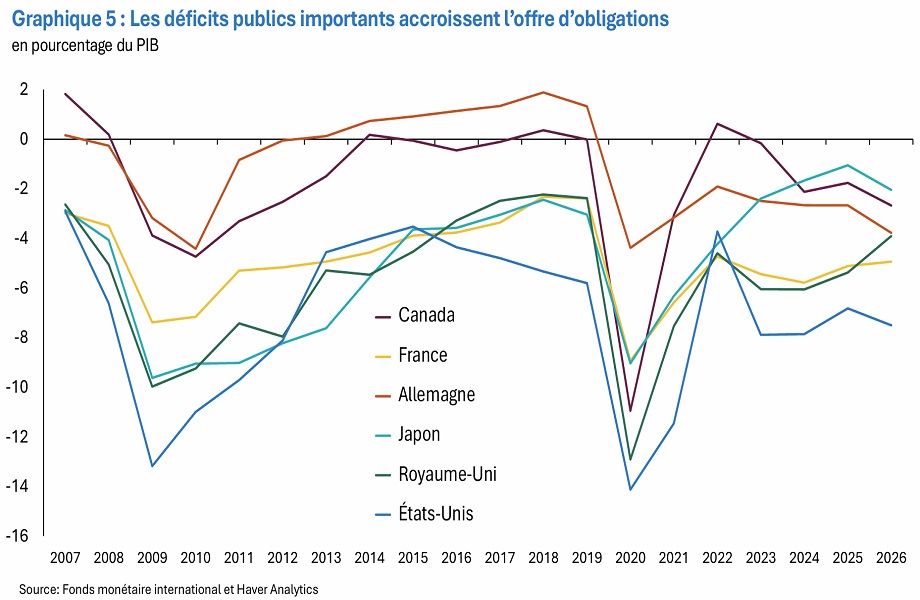
Après son entrée en fonction au début de 2025, l’administration de nos voisins du Sud a fait adopter un important projet de loi fiscal conciliant baisses d’impôts et investissements considérables, notamment dans le secteur de la défense. Selon les estimations du FMI, le déficit étatsunien était de 7,5 % du PIB en 2026 (graphique 5). Dans bien des pays, il semble également y avoir un intérêt politique limité pour la compression des dépenses ou l’augmentation des impôts. Aux États-Unis, alors que la charge de la dette s’alourdit et dépasse les dépenses de défense, les marchés s’inquiètent et les investisseurs exigent de meilleurs rendements pour financer et reconduire les grands déficits.
Une incertitude politique exceptionnelle a également poussé les rendements à la hausse au cours des 18 derniers mois. Depuis 2025, l’administration étatsunienne a modifié ou remis en question des éléments de longue date de la politique budgétaire et économique, notamment l’indépendance de la banque centrale, et remis en cause les alliances mondiales qui servent de piliers à l’économie planétaire depuis la fin de la guerre froide. L’incertitude vient troubler les attentes des investisseurs et fait grimper la prime exigée pour engager des capitaux (graphique 6).
La hausse des rendements obligataires découle de plusieurs facteurs interconnectés dans plusieurs pays, ce qui rend improbable toute solution rapide ou simple. À moins que l’émission de dette ne fléchisse, que la demande de capitaux du secteur privé ne s’assouplisse ou qu’une nouvelle source d’investissement ne se matérialise, les coûts d’emprunt devraient rester élevés. Dans des marchés peu profonds, de nouvelles politiques ou un choc géopolitique suffiraient à secouer les taux abruptement, et ce, avant même que les banques centrales puissent réagir.
L’économie mondiale passe d’une décennie de taux d’intérêt anormalement bas à un environnement de coûts d’emprunt plus élevés et plus volatils. Les gouvernements, les entreprises et les consommateurs devront s’adapter. Pour les exportateurs canadiens, cela devrait se traduire par un regard différent sur les rendements obligataires, qu’ils doivent considérer comme un véritable baromètre opérationnel plutôt que comme une mesure abstraite des marchés financiers.
Vous voulez comprendre ce que l’évolution des conditions financières mondiales pourrait signifier pour votre entreprise? Explorez les ressources des Services économiques d’EDC pour obtenir les plus récentes données et des analyses qui vous aideront à gérer les risques et à prendre des décisions éclairées.