É.-U. : effet de la hausse de valeur des actifs sur la consommation
Précisions au sujet de l’auteur
Prince Owusu
Senior Economist, Economic and Political Intelligence Centre (EPIC)
Dans cet article :
- Qu’est-ce qui explique l’effet de richesse aux États-Unis?
- Pourquoi l’enrichissement des ménages stimule-t-il la consommation?
- De quelle manière un repli du marché boursier américain pourrait-il nuire à la consommation?
- L’effet de richesse aux États-Unis : quelles conséquences pour les exportateurs canadiens?
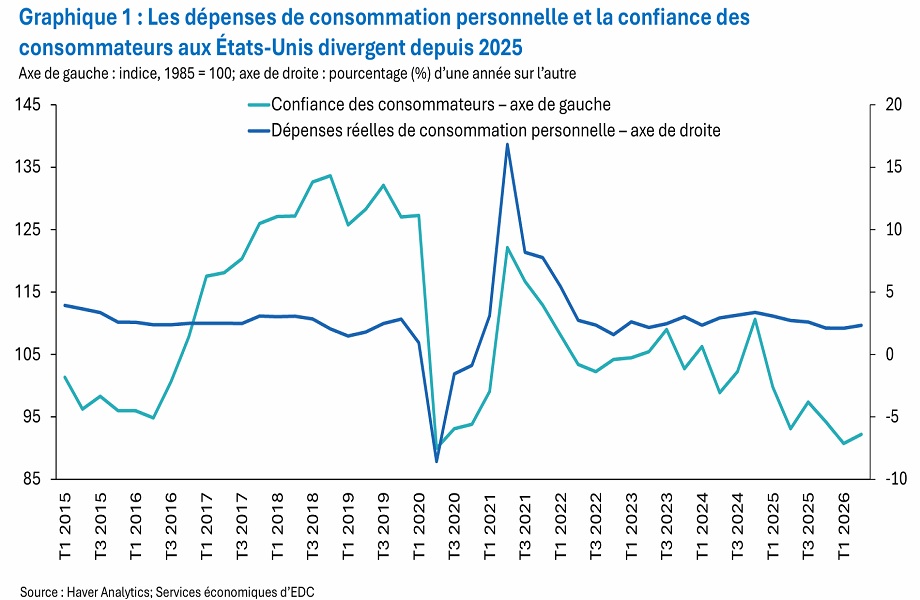
Dans les 20 ans précédant la pandémie de COVID-19, les dépenses de consommation et le revenu disponible des ménages américains ont augmenté au même rythme, à raison d’environ 2 % par année. La pandémie a mis fin à cette tendance.
Bien que les dépenses de consommation réelles (chiffres corrigés en fonction de l’inflation) aient augmenté chaque année d’environ 4 % entre 2021 et 2025, le revenu disponible réel n’a crû que de 1,6 % par an sur la même période. La consommation des ménages représentant approximativement 70 % de l’activité économique aux États-Unis, cette discordance peut avoir de graves conséquences sur l’endettement et le moral des consommateurs, ainsi que sur la croissance économique globale.
D’ailleurs, les derniers chiffres ne pointent guère vers un retour à la normale : en 2025, les dépenses de consommation réelles étaient supérieures d’un point de pourcentage au revenu disponible réel, et l’écart s’est encore creusé en 2026. Comme le note Exportation et développement Canada (EDC) dans ses Perspectives économiques nord-américaines, la croissance économique des États-Unis demeure tributaire de la demande soutenue des consommateurs.
Il y a là un enjeu de taille : les dépenses de consommation dépendent de moins en moins du revenu d’emploi ou du revenu après impôt, et davantage de la hausse de la valeur des actifs, qui améliorent la perception qu'ont les ménages de leur situation financière. C’est ce qu’on appelle l’« effet de richesse ».
En d’autres mots, lorsque la valeur des biens immobiliers résidentiels ou des placements augmente, les consommateurs se sentent plus riches et dépensent davantage. Mais les gains peuvent être momentanés, ce qui peut tirer la consommation vers le bas. Dans un contexte où la tendance est au pessimisme et la croissance du revenu disponible, modeste, cette situation engendre un risque économique et nuit à l’abordabilité pour les consommateurs américains.
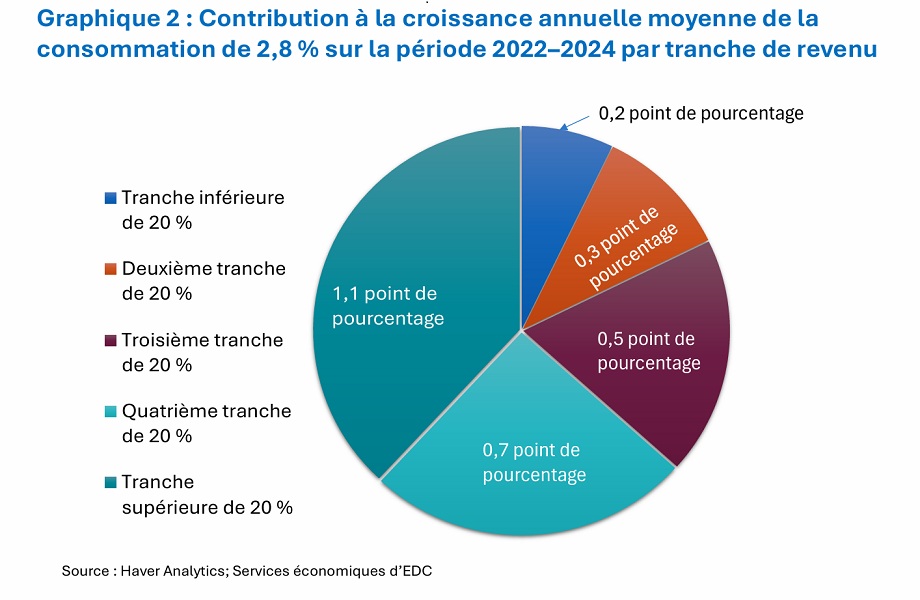
L’effet de richesse ne se répercute pas également sur tous les ménages américains ni sur l’économie du pays. En fait, les consommateurs doivent généralement avoir acquis les actifs avant la hausse de prix pour en tirer profit. C’est d’ailleurs l’une des raisons qui explique l’élargissement du fossé entre les ménages américains sur le plan de la consommation. Les dépenses de consommation réelles ont crû de 2,8 % entre 2022 et 2024; de ce chiffre, 2,3 % sont attribuables aux consommateurs fortunés et 0,5 % aux 40 % des ménages aux revenus les plus faibles.
La raison de cet écart ne fait aucun doute : les ménages aux revenus supérieurs ont profité de l’appréciation de leurs actifs financiers et de leur avoir propre foncier, alors que plusieurs de ceux aux revenus moyens et faibles ont dû composer avec la pression accrue exercée par la hausse des prix et des coûts d’emprunt ainsi qu’avec un contexte d’emploi plus incertain.
Tant que la valeur de leurs actifs augmente – ou, du moins, ne diminue pas –, les ménages plus fortunés devraient continuer à dépenser. Ils peuvent acheter davantage de biens non essentiels, ce qui stimule la consommation globale même lorsque la confiance des consommateurs faiblit ou que les ménages qui ont peu de marge de manœuvre financière se serrent la ceinture ou doivent faire des choix.
Vous devriez également consulter
La croissance mondiale résiste aux chocs énergétiques, aux tensions commerciales et à la hausse des coûts d’emprunt. Découvrez les dernières prévisions d’EDC et leur incidence sur les exportateurs canadiens.
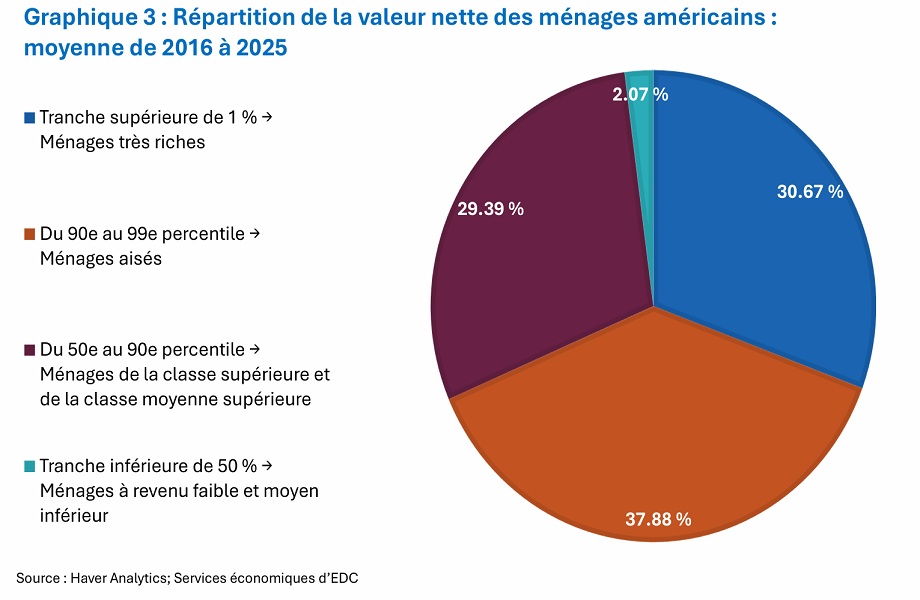
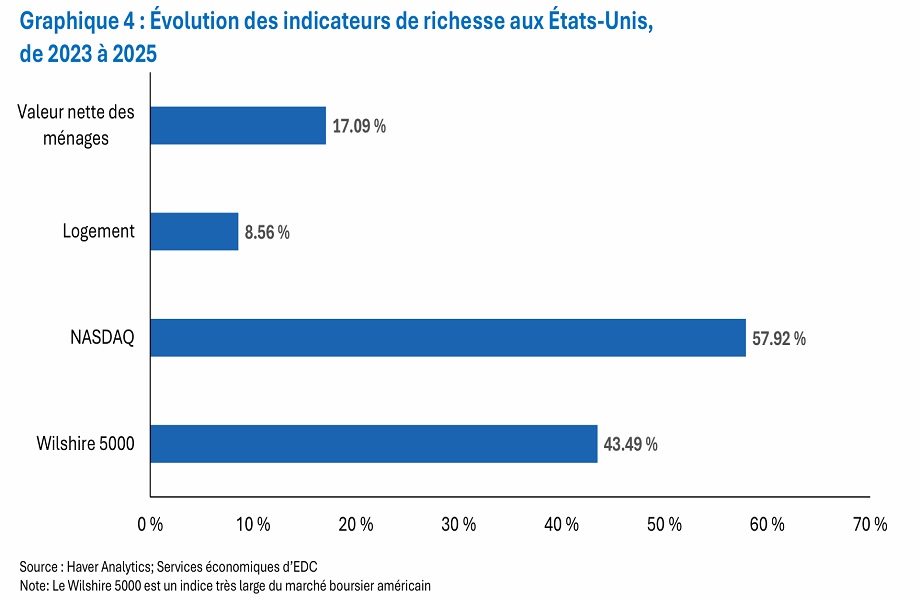
Bien que la valeur nette des ménages américains ait généralement a connu une croissance soutenue au cours des 25 dernières années, cette croissance s’est accélérée récemment, générant plus de 8 % par an dans les trois dernières années (soit environ 25 % au total). Ce sont les actifs financiers qui sont à l’origine de la majorité de cette appréciation, particulièrement les actions et les obligations, qui ont produit des gains en capital considérables (14 %), et les dividendes (11 %). Les gains liés à l’augmentation de l’avoir propre foncier sont plus modestes (5 %).
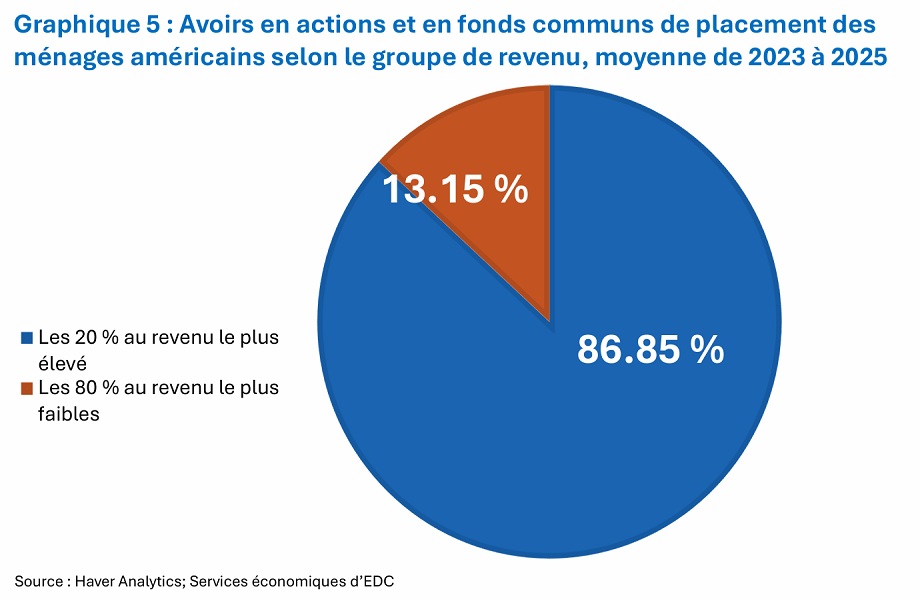
En résumé, ces gains importants permettent aux Américains plus fortunés, qui détiennent des placements en actions, de faire davantage de dépenses discrétionnaires. Par exemple, de 2023 à 2025, le Wilshire 5000, un indice boursier général américain, a progressé de 43 % et le NASDAQ, un indice composé essentiellement de titres technologiques, d’environ 58 %. Les gains sont très concentrés : les 20 % des Américains aux revenus les plus élevés détiennent approximativement 87 % des actions et des fonds communs de placement, ce qui laisse peu de place aux ménages moins fortunés et à tous ceux qui n’ont pas les moyens d’acquérir et de détenir des actifs.
Comme l’effet de richesse actuel repose principalement sur les actifs négociables, dont les actions, il est très vulnérable à la volatilité des marchés et aux corrections boursières.
Lorsque la valeur des actifs (actions, logements, rentes, cryptomonnaies) augmente, les ménages s’enrichissent et se sentent plus à l’aise financièrement. Ils ont ainsi tendance à être moins prudents, et donc à économiser moins et à acheter davantage.
Si cette augmentation s’inscrit dans la durée, la perception des ménages change et la nouvelle valeur des actifs leur semble normale, ce qui les encourage à dépenser plus. Les actifs liquides, comme les actions et les fonds communs de placement, peuvent être facilement vendus pour financer des dépenses, alors que ceux qui le sont moins, comme une maison ou une voiture, peuvent être donnés en garantie pour un prêt.
Les ménages ne dépensent généralement qu’une partie de ces gains de patrimoine. Les conséquences de ce phénomène varient aussi selon les ménages.
Merci d’avoir contacté EDC
Merci de jeter un oeil à votre boite de réception.
Chargement
Nous vous remercions d’avoir présenté une demande de couverture aux termes de votre Marge PSG.
Pourquoi l’effet de richesse ne se répercute-t-il pas également sur tous les ménages américains?
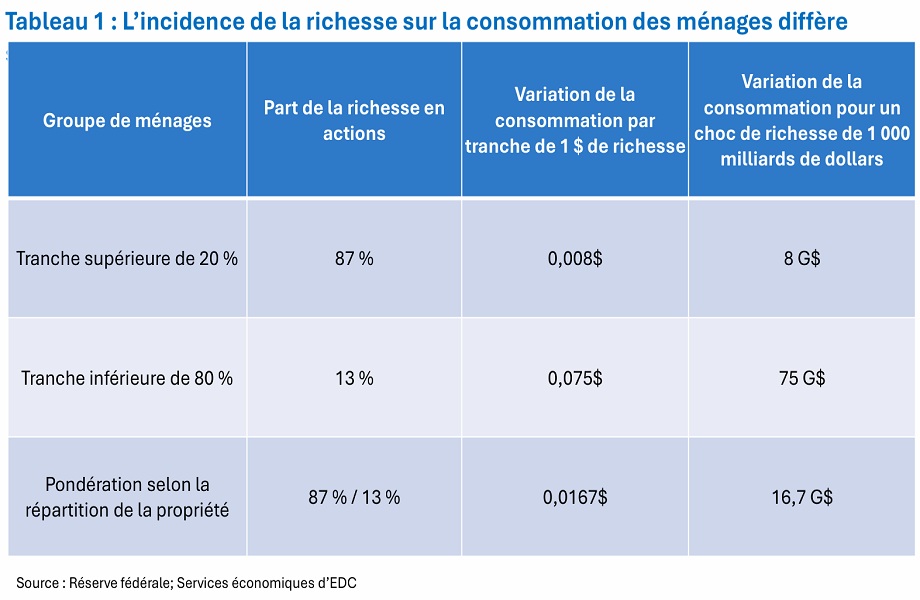
Les ménages aux revenus inférieurs tendent à dépenser plus pour leurs besoins courants que ceux qui ont davantage de moyens. En effet, selon la Réserve fédérale américaine, les 20 % aux revenus les plus élevés dépensent environ 0,8 cent par dollar supplémentaire de patrimoine, contre quelque 7,5 cents pour les 80 % restants.
En additionnant le pourcentage d’actifs détenus avec l’estimation de la Réserve fédérale américaine des dépenses par ménage, on obtient une moyenne de 1,67 cent dépensé dans l’ensemble de l’économie par dollar supplémentaire de patrimoine. Comme les mieux nantis accaparent une plus grande part de la valeur nette, l’incidence de ces ménages sur la consommation est modérée (voir le tableau 1).
L’exemple du tableau 1, pondéré en fonction des actifs détenus, illustre la raison pour laquelle des fluctuations importantes des marchés boursiers peuvent avoir un effet moindre sur la consommation que des gains de patrimoine comparables répartis entre un plus grand éventail de ménages.
Prenons comme exemple une perte de 1 000 milliards de dollars. Si celle-ci était répartie entre les ménages selon le nombre d’actions détenues, les dépenses de consommation diminueraient d’environ 16,7 milliards (environ 7 milliards pour les 20 % aux revenus les plus élevés, contre 9,8 milliards pour les 80 % restants). Les familles moins fortunées détiennent peut-être moins d’actions, mais elles dépensent une bien plus grande part de chaque dollar de patrimoine gagné.
Selon des estimations externes, chaque dollar supplémentaire de valeur nette fait augmenter les dépenses de consommation de trois à cinq cents : l’estimation d’Oxford Economics établit ce chiffre à environ cinq cents et celle de Moody’s, à trois cents. Les Services économiques d’EDC sont arrivés à un constat similaire : un dollar supplémentaire de valeur nette mène à une augmentation des dépenses de consommation d’à peu près trois cents.
Ces estimations cadrent essentiellement avec celles de la Réserve fédérale américaine, qui indiquent qu’un dollar supplémentaire de valeur nette entraîne une augmentation des dépenses de consommation de 2,7 à 3,5 cents. D’un point de vue macroéconomique, les estimations de Moody’s révèlent que l’effet de richesse a contribué à hauteur d’environ 0,35 point de pourcentage par année au produit intérieur brut (PIB) réel des États-Unis au cours des quatre dernières années.
Vous devriez également consulter
Prix au débarquement, dépenses cachées et possibilités de remboursement des droits.
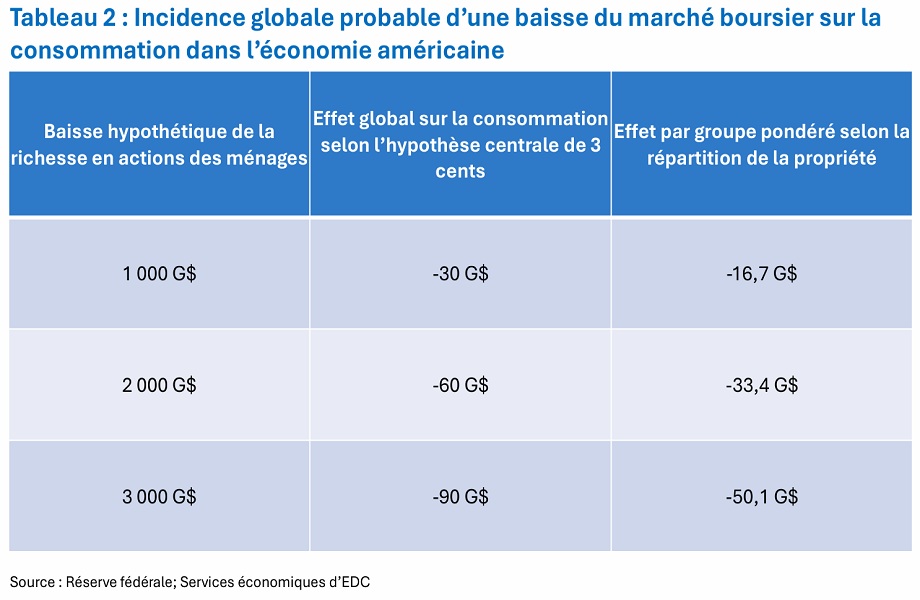
Le tableau 2 montre l’effet global potentiel sur l’économie américaine d’une augmentation ou d’une diminution des dépenses de consommation de trois cents par dollar de patrimoine.
Par exemple, selon les estimations, si un repli du marché boursier causait une perte de 2 000 milliards de dollars (soit environ 3 % des actions détenues par l’ensemble des ménages américains), une baisse d’à peu près 60 milliards en dépenses de consommation devrait s’ensuivre. Le calcul pondéré par tranche de revenu indique une diminution approximative de 33,4 milliards de dollars. Cet écart est un bon indicateur de l’incertitude du modèle et montre que les répercussions économiques dépendent des types de ménages qui essuieront la perte.
Pourquoi le fait d’être propriétaire aujourd’hui encourage-t-il moins la consommation qu’auparavant?
L'effet de la richesse sur la consommation dépend non seulement de sa répartition entre les ménages, mais aussi du type d'actif à l'origine de cette richesse, par exemple s'il s’agit d'actions ou de biens immobiliers résidentiels, ces derniers étant moins liquides que les actions. Pour tirer profit de l’augmentation de valeur de leur bien immobilier, les propriétaires doivent habituellement le vendre, le refinancer ou emprunter sur sa valeur acquise en contractant une marge de crédit hypothécaire. Beaucoup de propriétaires âgés et fortunés ont déjà accès à du crédit et profitent de faibles taux hypothécaires. Dans un contexte de crise économique mondiale, où les taux sont en hausse, il est moins attrayant de refinancer ou d’avoir recours à une marge de crédit hypothécaire. Cela atténue l'incidence à court terme de l'appréciation immobilière sur les dépenses des ménages.
La consommation aux États-Unis a peut-être été portée par l’enrichissement des ménages, mais cet élan est plus restreint et plus fragile que ce que les données globales sur les dépenses suggèrent. Les gains boursiers ont été le principal moteur de la consommation, mais l’essentiel de ces actifs est détenu par un petit nombre d’acteurs et la portion par dollar de patrimoine supplémentaire gagné qui est dépensée par les mieux nantis est assez faible. Une correction du marché réprimerait la consommation et engendrerait un risque majeur de contraction de la demande américaine, ce qui se répercuterait sur les exportateurs canadiens.
Toutefois, la demande des consommateurs n’est qu’un des facteurs à considérer pour les entreprises canadiennes qui font des affaires aux États-Unis. L’article Un an après : l’impact des tarifs sur le commerce canado-étatsunien d’EDC explique les conséquence des tarifs douaniers et de l’incertitude commerciale pour les exportateurs canadiens et indique les éléments à surveiller.
La page sur les États-Unis du site Web d’EDC renferme une mine d’information sur le contexte commercial du pays ainsi que des renseignements et des analyses qui aident à comprendre le marché américain et ses débouchés.